
经过这一周,你完全可以说消费级AI正在卷土重来。
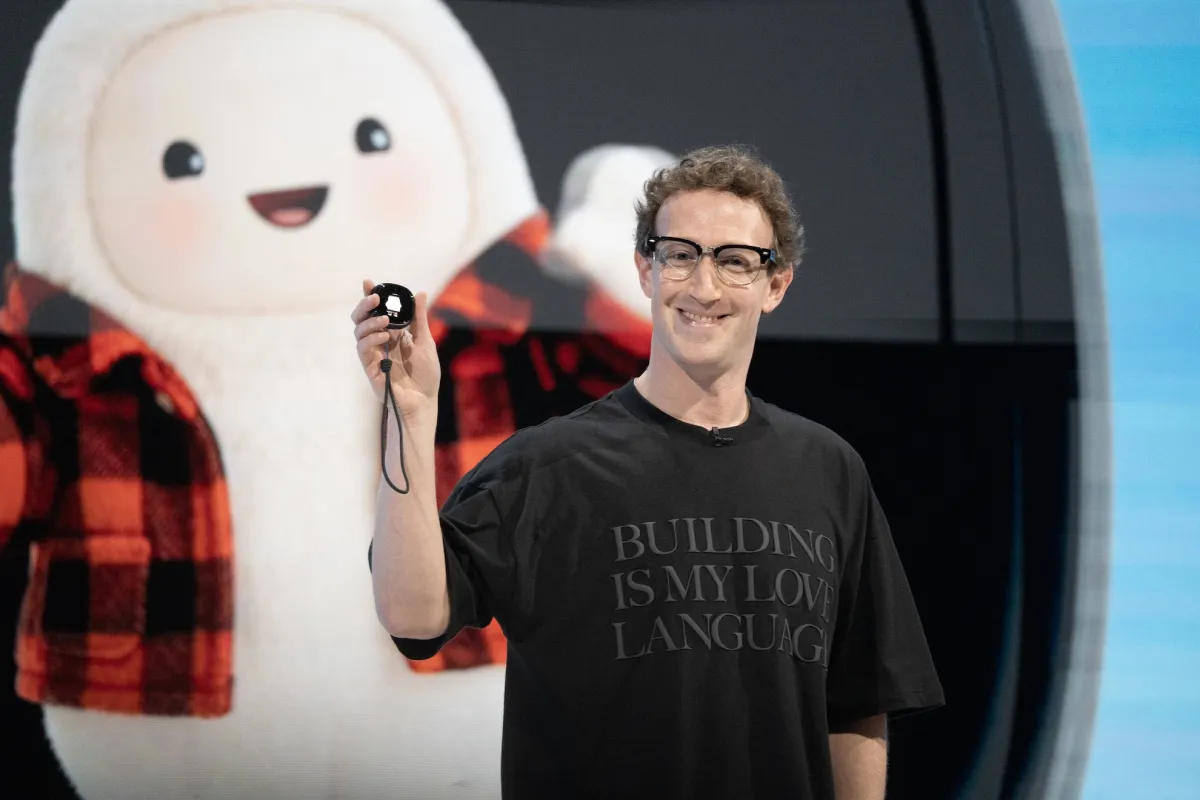
Meta 的个人 AI 助手 Muse 及其毛绒玩具般的吉祥物 Jolly,出人意料地大受欢迎。OpenAI 昨天才刚刚发布的 Dots,似乎也在追逐同样的卡通化个人助理理念。而风头正劲的新锐助手 Instinct 则凭借其代理式跑腿能力——专注于预订行程、订餐厅座位或取消订阅服务——达成了 100 亿美元的估值。
看多的理由很容易找。代理式AI终于可靠到足以处理日常任务。各家公司越来越多地把这种服务推销给普通人,而普通人也确实从中获得了真正的价值。如果你是投资者,这看起来非常像 2022 年 ChatGPT 发布时的情形——AI 的原始威力开辟了一个此前从未可能存在的产品品类。谁不想从中分一杯羹呢?
但各大前沿实验室对消费级AI心生怯意是有原因的——并不是因为技术不够好。即便是人气爆棚的科技产品,也开始在消费者愿意掏多少钱这件事上撞上天花板,而且目前并不清楚更好的模型是否真的能带来更赚钱的消费级业务。结果是全行业都在转向 Anthropic 模式:专注于企业合同和逐个垂直领域的扩张。
如果说 Muse 和 Instinct 这类产品正在逆势而行,那是因为它们没那么在意变现。但消费级AI的底层经济账并没有任何好转,任何进入这一行的人最终都得直面这些问题。
Andreessen Horowitz(安德森·霍洛维茨)的半年度《市场现状》报告提醒了我们这些经济现实,其数据取自今年夏天 PNC 的一份研究报告。报告用两张图表分别追踪了为 AI 服务付费的消费者比例的缓慢增长,以及他们付费金额的缓慢增长。截至 5 月,只有 2.2% 的消费者在为 AI 付费,平均每月支出 31 美元。
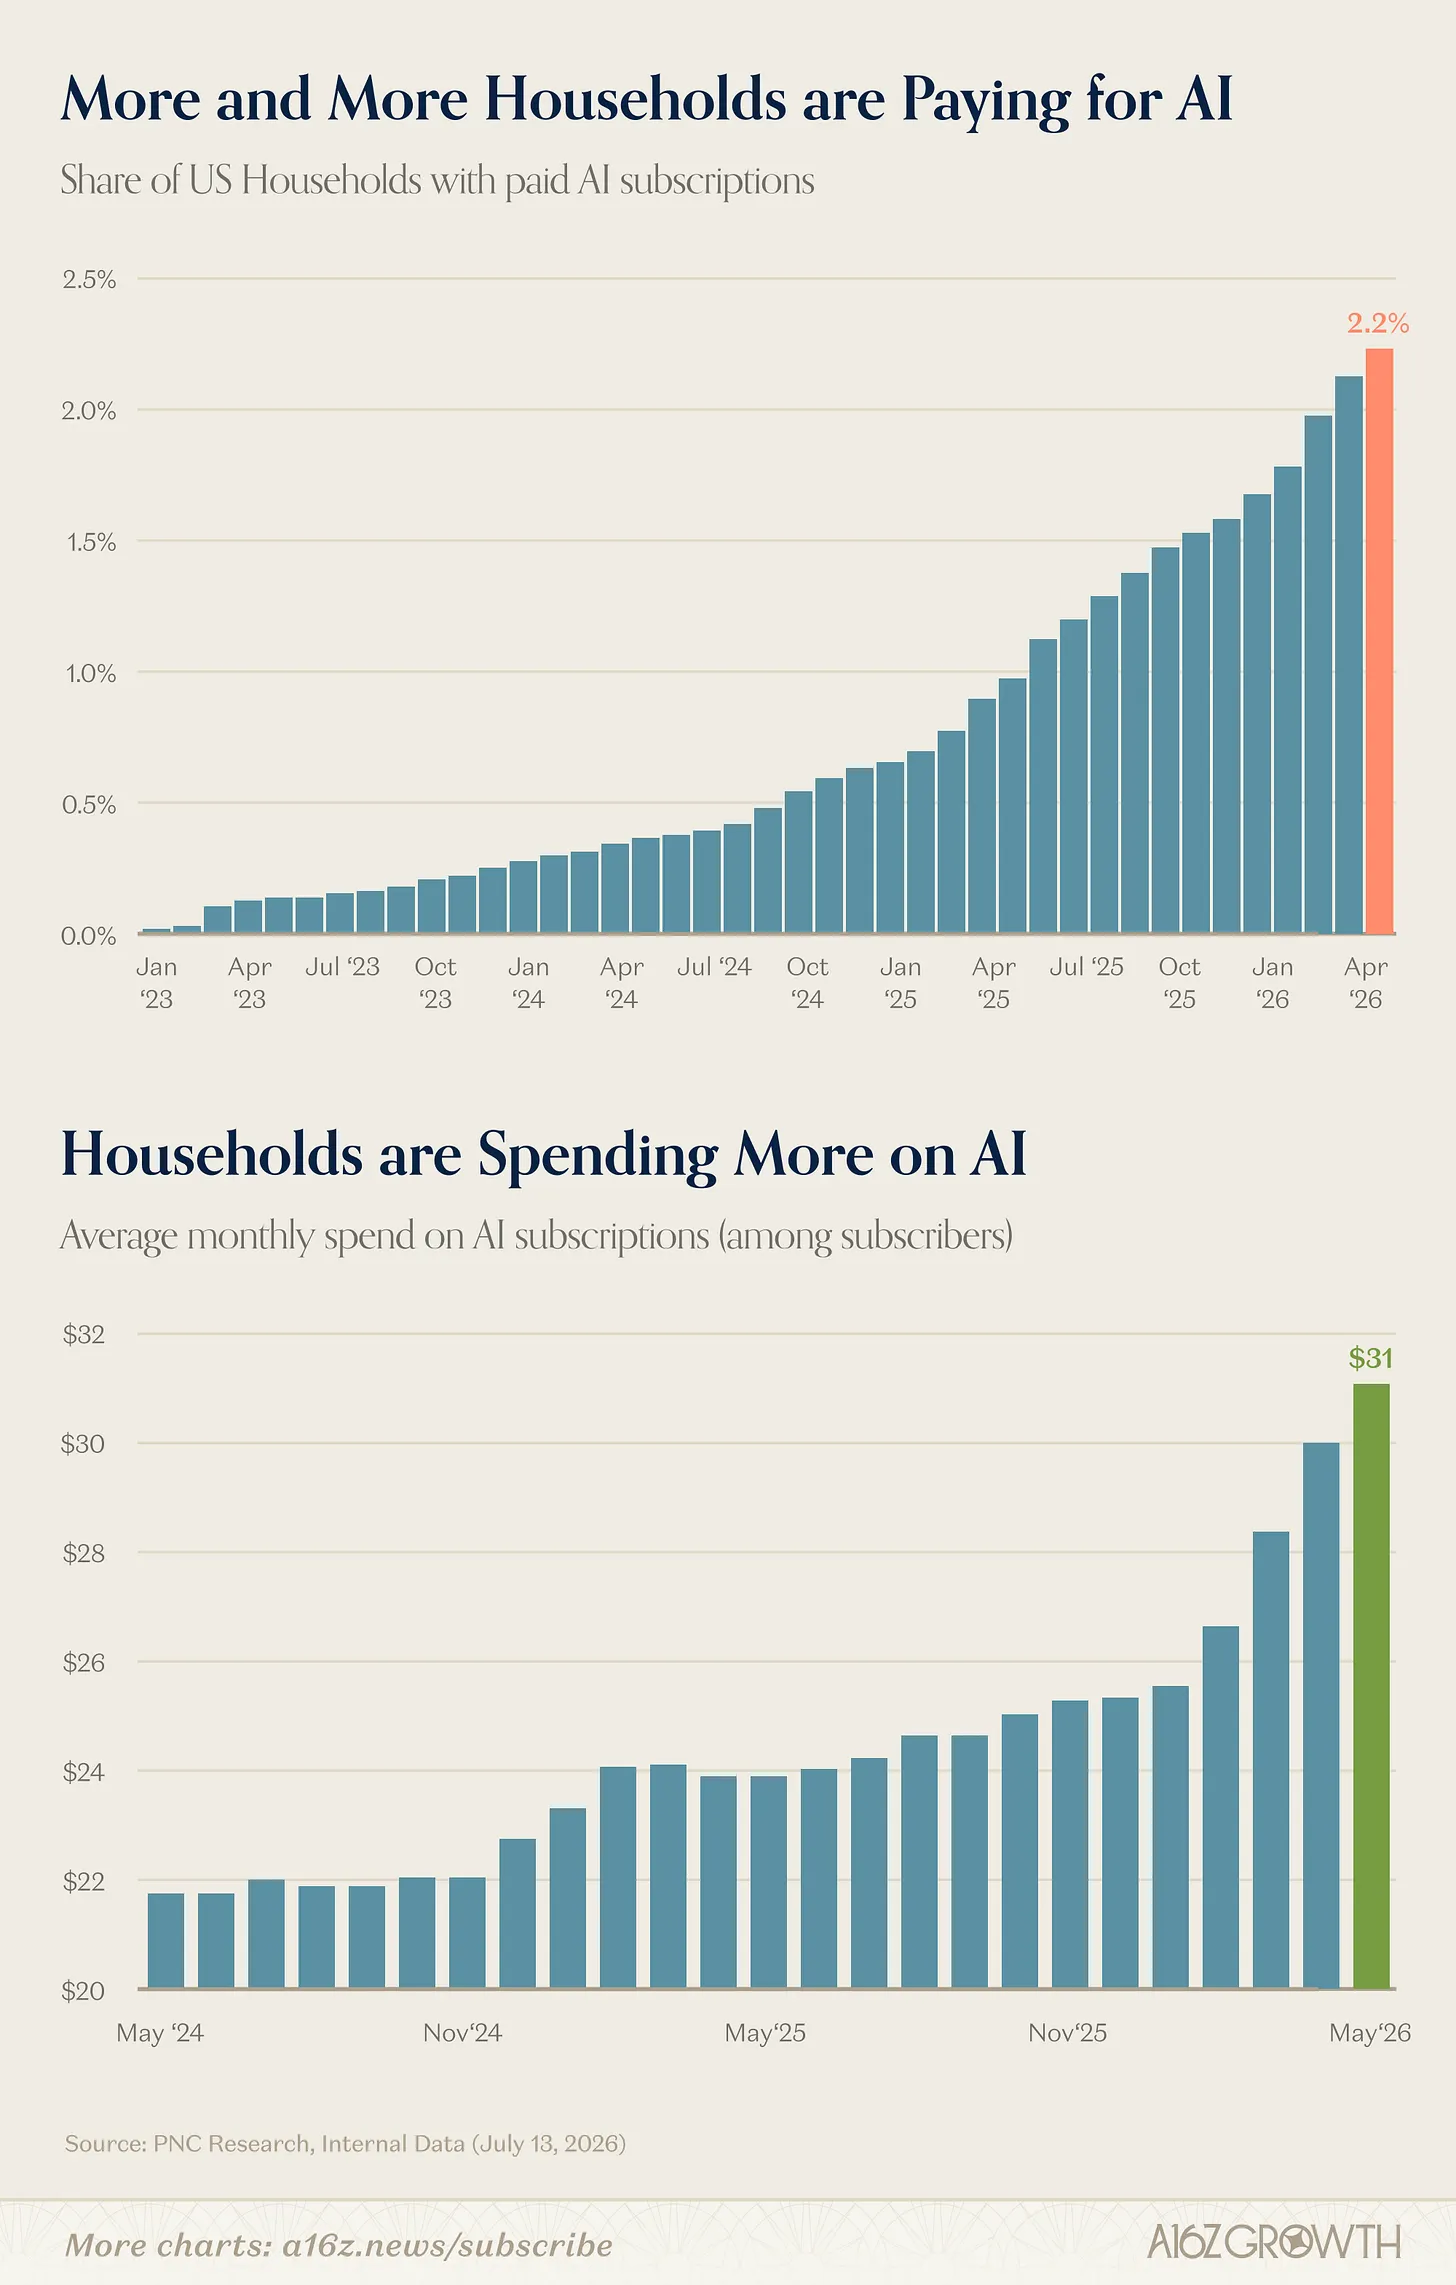
Andreessen 对此给出了乐观的解读,称“就成熟的 AI 采用与使用而言,现在仍处于非常早期的阶段”。增长空间还很大嘛!但在两张图表中,增长速度似乎都相当线性。即便模型取得了巨大进步,愿意为 AI 付费的客户数量以及他们的付费金额都没有太大波动。比如,从 GPT-5.2 到 Astra 的巨大性能跃升,在图表上几乎看不出来。
单用户收入数字没那么扎眼,但仍远低于标准的盈亏平衡点。如果把 Netflix(3.25 亿订阅用户)作为市场饱和的在线服务的基准,那么每用户 34 美元也只能带来 110 亿美元的年收入,还不到 OpenAI 运营成本的三分之一。
如果你觉得 PNC 低估了采用率,美国银行(Bank of America)也能给出类似的数据。该公司在 3 月发现,大约 3% 的美国消费者在为 AI 付费,比前一年增长了 40%。Menlo Ventures 9 月的一项调查则给出了稍微乐观一点的图景:四分之一的成年人每天使用 AI,其中一半用户在为之付费。
消费级路线的问题,与其说出在收入上,不如说出在成本上。AI 是一种运营成本异常高昂的技术,尤其是与社交网络或云计算这类轻量级前辈相比。即便坐拥数亿付费客户,也不保证你能收支平衡。
值得称道的是,OpenAI 似乎已经很好地适应了这些现实。该公司广为报道的企业业务转型已基本取得成功,据报道企业订单自 7 月以来翻了一番。就连 Dots 的发布也带有强烈的企业色彩,展示了这款新的个人代理如何能帮到软件工程师和创意机构的创作者。从“流行但廉价”的消费级服务中赚钱的一个由来已久的办法,就是加价把它们卖给企业,而 OpenAI 似乎正照着这个剧本走。
这对 Muse 和 Instinct 意味着什么,就更难说了。Muse 背后有 Meta 个性化广告定向这一巨无霸撑腰,这让它在变现方式上有更多选择,也让这个问题不那么紧迫。值得注意的是,Meta 已经在探索企业方向了。
Instinct 则有另一套计划,涉及从通过代理完成的购买中抽成,这或许能抬高收入天花板。而且它想必还能省下训练前沿模型的成本,这会大有帮助。
但消费级AI这份难看的经济账,给公司在不引入企业收入的前提下能长到多大划下了一条硬性上限。这是各大实验室早已吸取的教训,也是这个行业里少有的似乎不会改变的事情之一。