过去三年,a16z 的榜单是观察 AI 流量迁徙的地图;这次最新发布的第七版,坐标系发生了变化。a16z 首次引入基于美国消费者真实履约支出的排行榜。原因很现实:当 ChatGPT、Gemini 和 Claude 成为数亿人的日常软件,单纯比拼访问量已无法解释市场的真实水温。
新数据揭示了一个残酷的反差:AI 渗透率极高,但愿意深度付费的人极其稀缺。截至 2026 年 8 月,仅 4.5% 的美国消费者为头部通用大模型付费;而在付费群体内部,呈剧烈的幂律分布——头部 1% 的超级用户贡献了 19.5% 的消费金额,超过后 50% 用户的总和,其月均 AI 支出高达 903 美元。
今天真正被 AI 重塑的,不是泛大众,而是把 AI 当作"生产资料"的超级个体。
这群人同时为 n8n、Manus、Higgsfield、HeyGen 买单,账单高度集中在 Coding、Productivity 和 Creative Tools。付费榜前 50 名里,有 29 家产品甚至从未进入过 Web 或移动端流量榜。流量高地与商业高地,正加速分化为两套完全不同的坐标系。
这也解释了为何报告将视角转向 Personal Agent。过去 AI 产品仍是 SaaS 逻辑,用户为 Seat、Token 配额买单;当 Agent 开始替用户订酒店、购物、处理事务,AI 首次切入了交易本身。Instinct 数据显示,其用户月均通过 Agent 产生的交易额达 1300 美元。a16z 据此预判:消费级 AI 的商业模式,将从订阅制走向广告、佣金和交易抽成。
The Top 100 Gen AI Consumer Apps — 7th Edition
本期,我们首次引入 YipitData 的数据,按照观测到的美国消费者个人银行卡支出增加了一张榜单。这让我们得以从另一个角度观察市场,也看到了数十个没有出现在网页端和移动端流量榜单上的产品,包括桌面应用,以及运行在现有即时通信平台里的 Agent。
图表:按月收入排序的消费级 AI 应用前 50 名
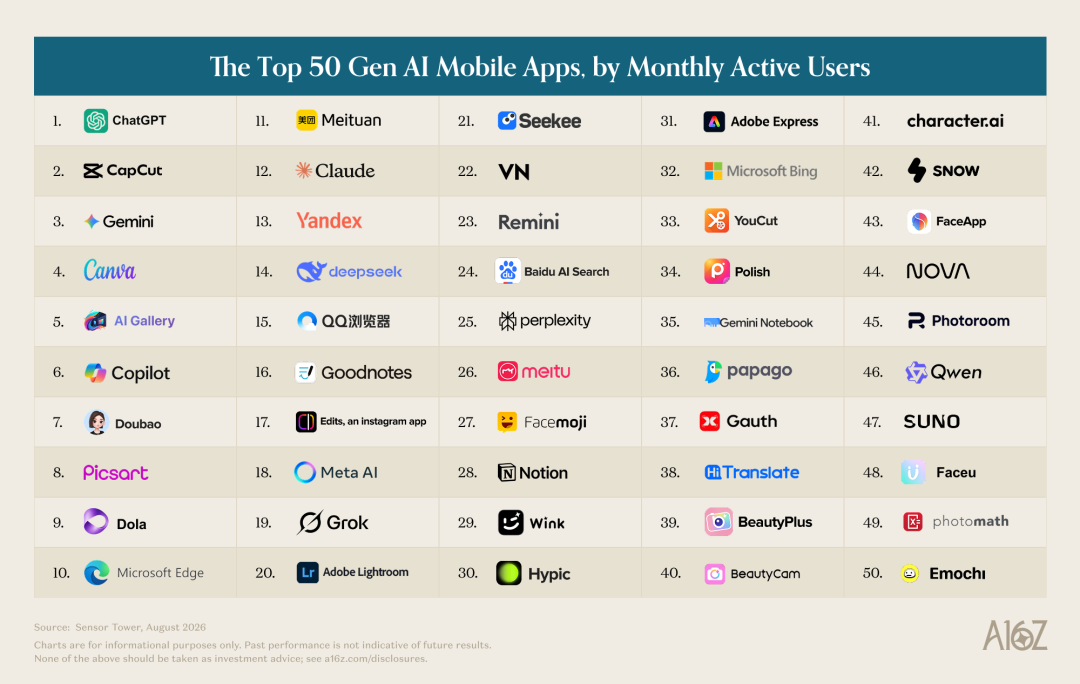
图表:按月活跃用户排序的生成式 AI 移动应用前 50 名。
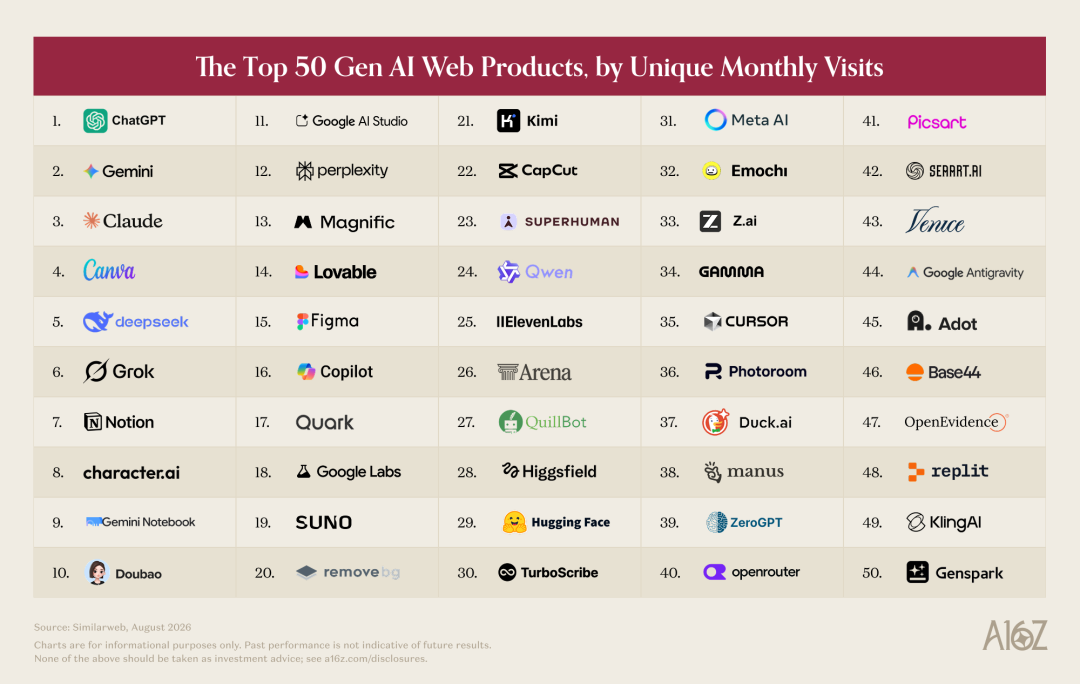
图表:按月独立访问量排序的生成式 AI 网页产品前 50 名。
01 三家大模型公司,正在打三场不同的仗
消费级 AI 最显眼的格局,与我们 2023 年 9 月发布第一份报告时没有改变:ChatGPT 最先打开市场,至今仍然领先。8 月,它的网页访问量约为 Gemini 的两倍、Claude 的六倍。移动端的差距更大,ChatGPT 的月活跃用户数是 Gemini 的 2.5 倍、Claude 的 14 倍。
新引入的付费数据呈现了相似的格局。根据 YipitData 的样本,ChatGPT 在美国的消费者付费订阅人数,大约是 Claude 或 Gemini 的三倍。
这一格局中最重要的变化,是 Claude 已经成为明确的第三名。2023 年 9 月,它甚至没有进入我们的第一期网页端榜单,如今流量已经超过 DeepSeek 和 Perplexity。更值得关注的是,今年早些时候,Claude 在美国的消费者付费订阅人数超过了 Gemini。此后,Google 将原有付费用户迁移到 AI 套餐,抬高了 Gemini 的订阅人数;即便如此,Gemini 与 Claude 仍然不相上下。
Claude 的增长来自一连串产品与模型发布:1 月推出 Cowork,4 月推出 Claude Design,6 月发布 Fable 5,同时也获得了大量公众关注。2 月底,Anthropic 与五角大楼发生争议期间,Claude 首次登上美国移动应用免费榜第一名。
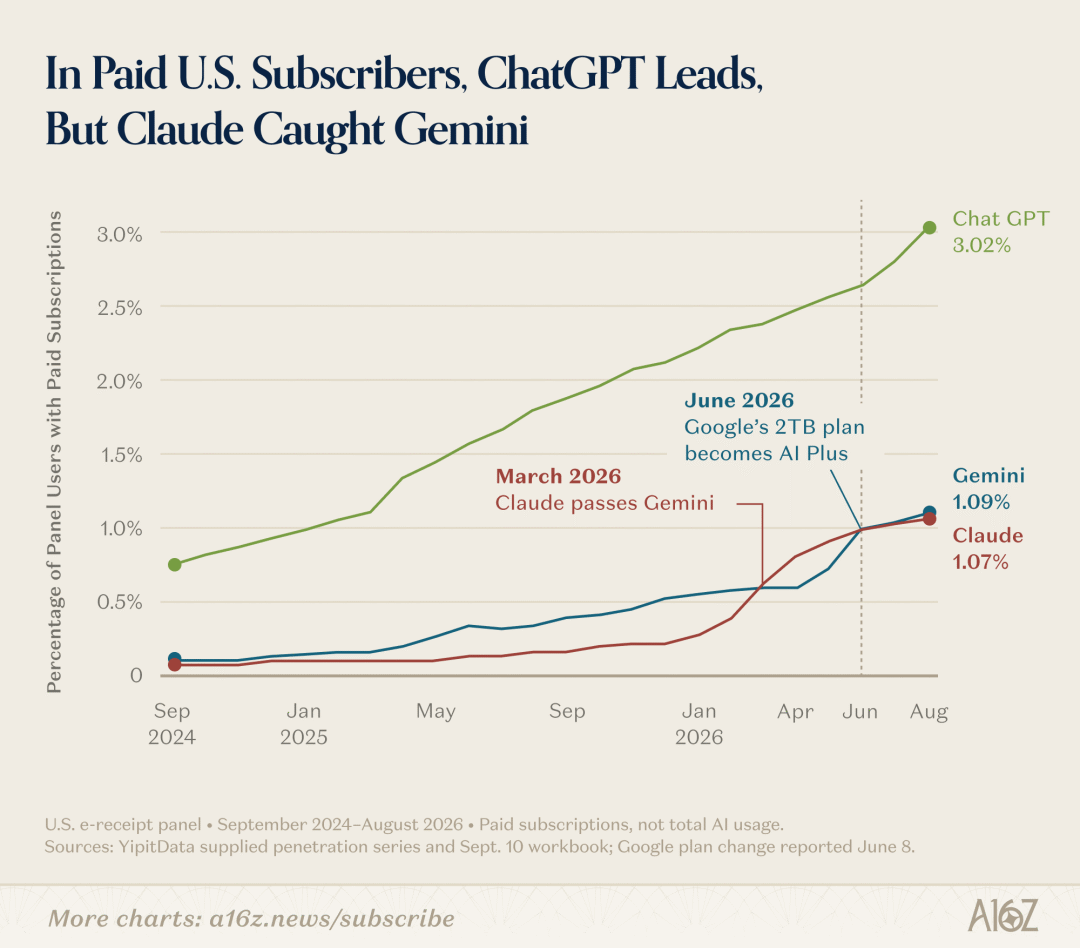
图表:美国付费订阅用户中,ChatGPT 仍然领先,Claude 已追上 Gemini
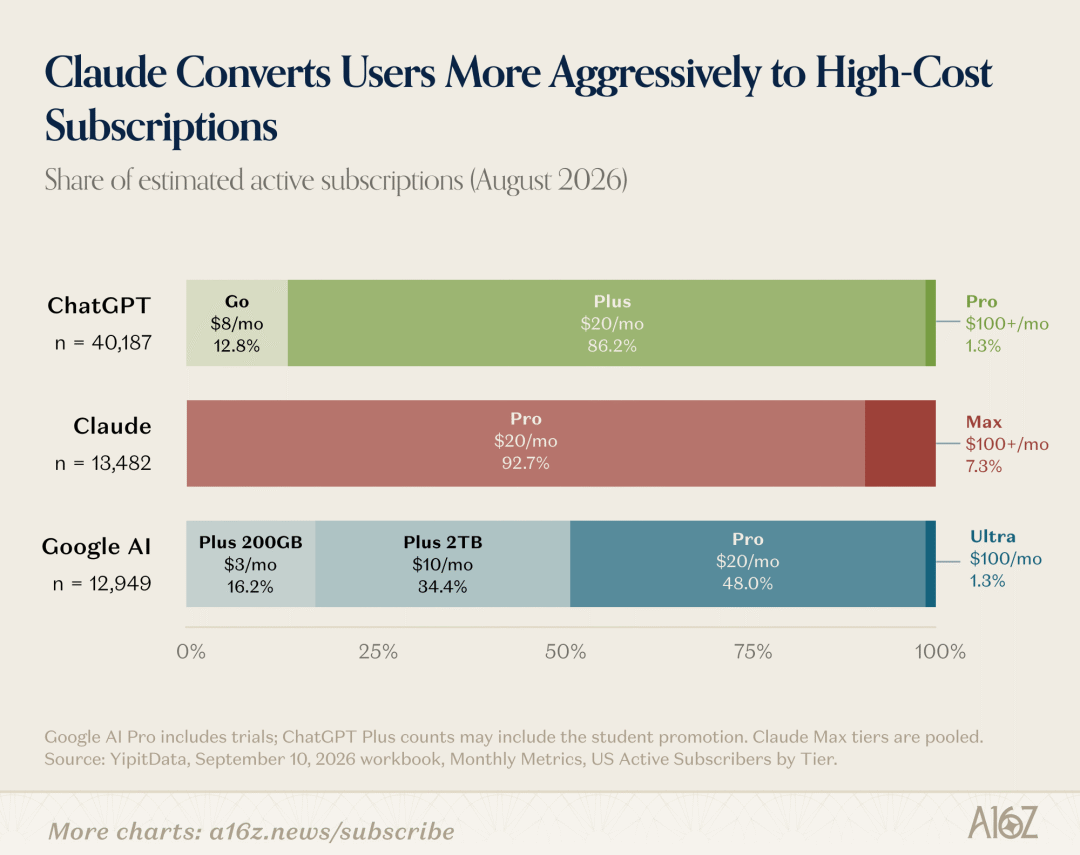
Anthropic 明确表示,不会在 Claude 中投放广告,而是通过订阅获得收入,这与 OpenAI 和 Google 的选择有所不同。它在订阅业务上的推进也相当积极:Claude 的消费者付费用户中,7.3% 选择了最贵的个人套餐 Max,起价为每月 100 美元。Google 和 ChatGPT 对应的每月 100 美元套餐,用户占比分别只有 1.3% 和 1.1%。
到了盛夏,势头发生了变化。YipitData 的全球桌面端样本显示,Claude 的日均会话次数在 7 月和 8 月下降;美国电子收据样本则显示,其新增付费订阅增长放缓,用户流失上升。与此同时,随着 7 月 GPT-5.6 Sol、Terra、Luna 的发布,以及 ChatGPT Work 的推出,ChatGPT 的增长重新加速。
图表:ChatGPT 重新取得净新增订阅人数的领先位置
接下来,需要关注的可能是每家公司如何抓住自己的机会。YipitData 的样本显示,美国 ChatGPT 订阅用户中,同时订阅 Claude 的只有 8%。ChatGPT 用户的性别与收入分布更加均衡,从地域看,除加利福尼亚州、蒙大拿州和马萨诸塞州外,它在美国其他各州都占据优势。
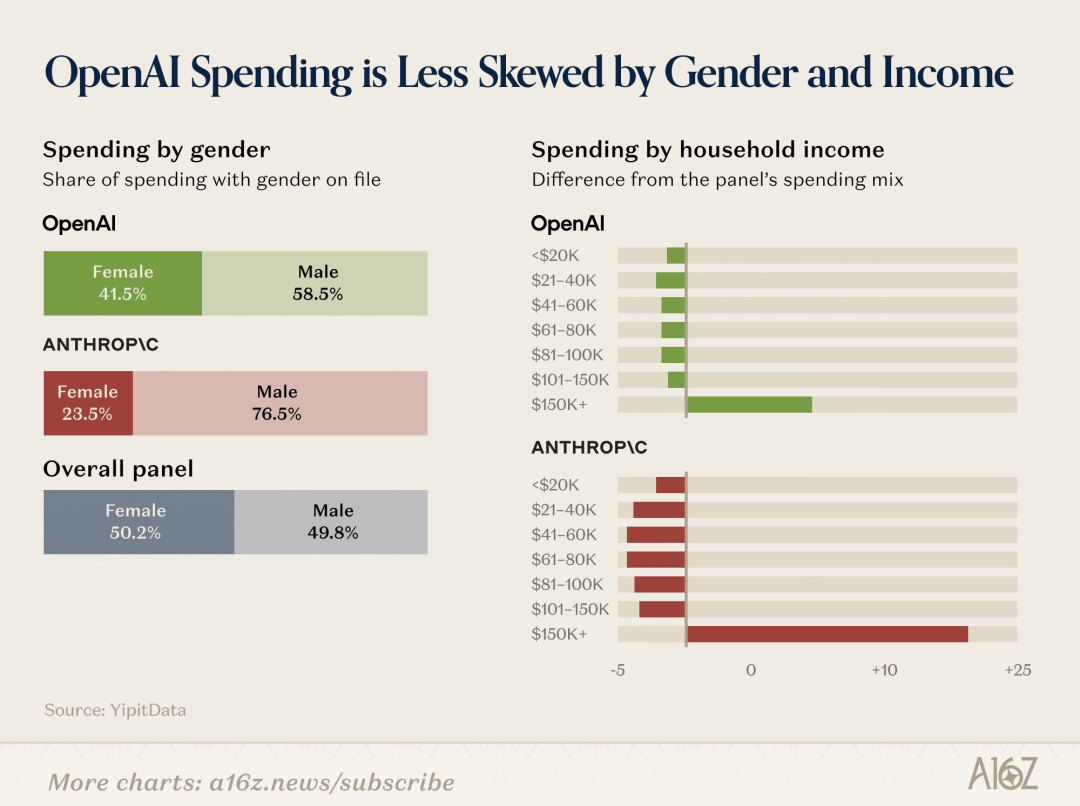
图表:OpenAI 的消费支出分布,在性别和收入维度上更加均衡
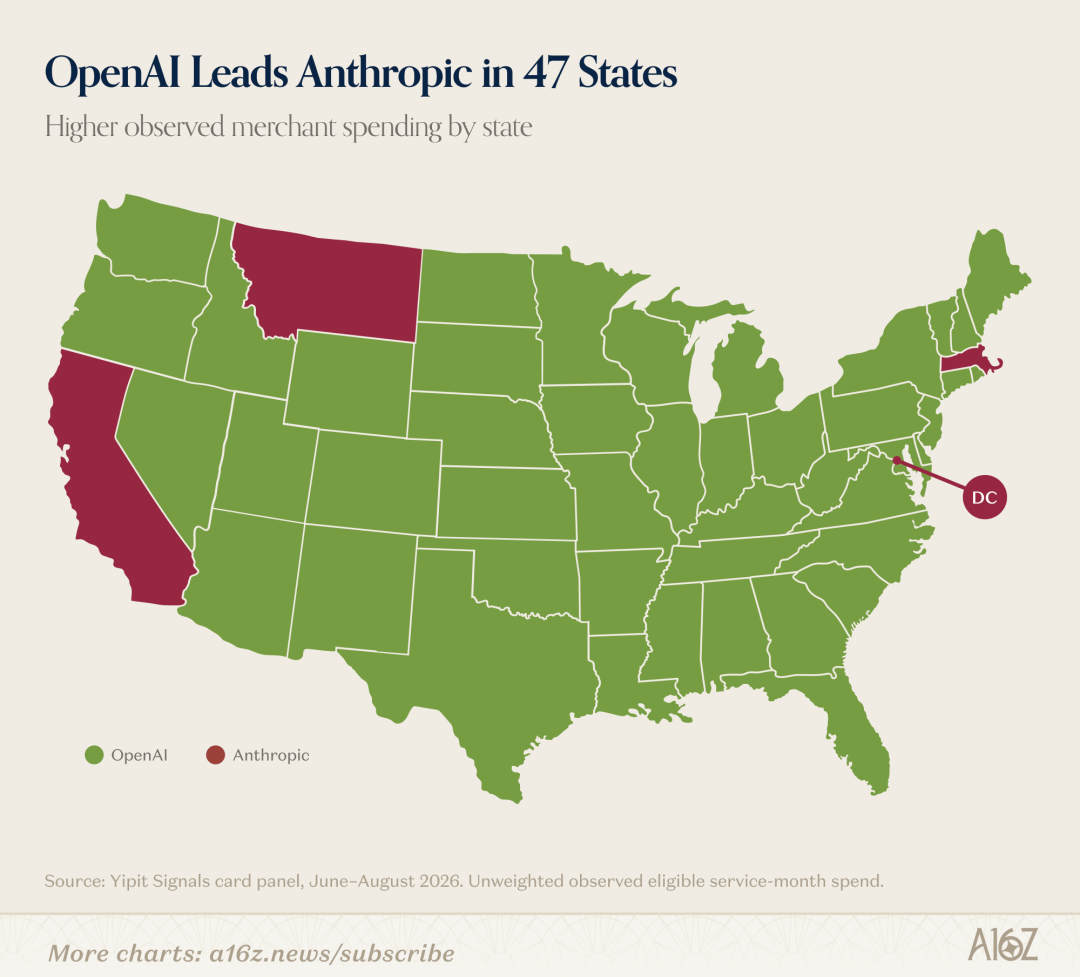
图表:OpenAI 在美国 47 个州领先 Anthropic
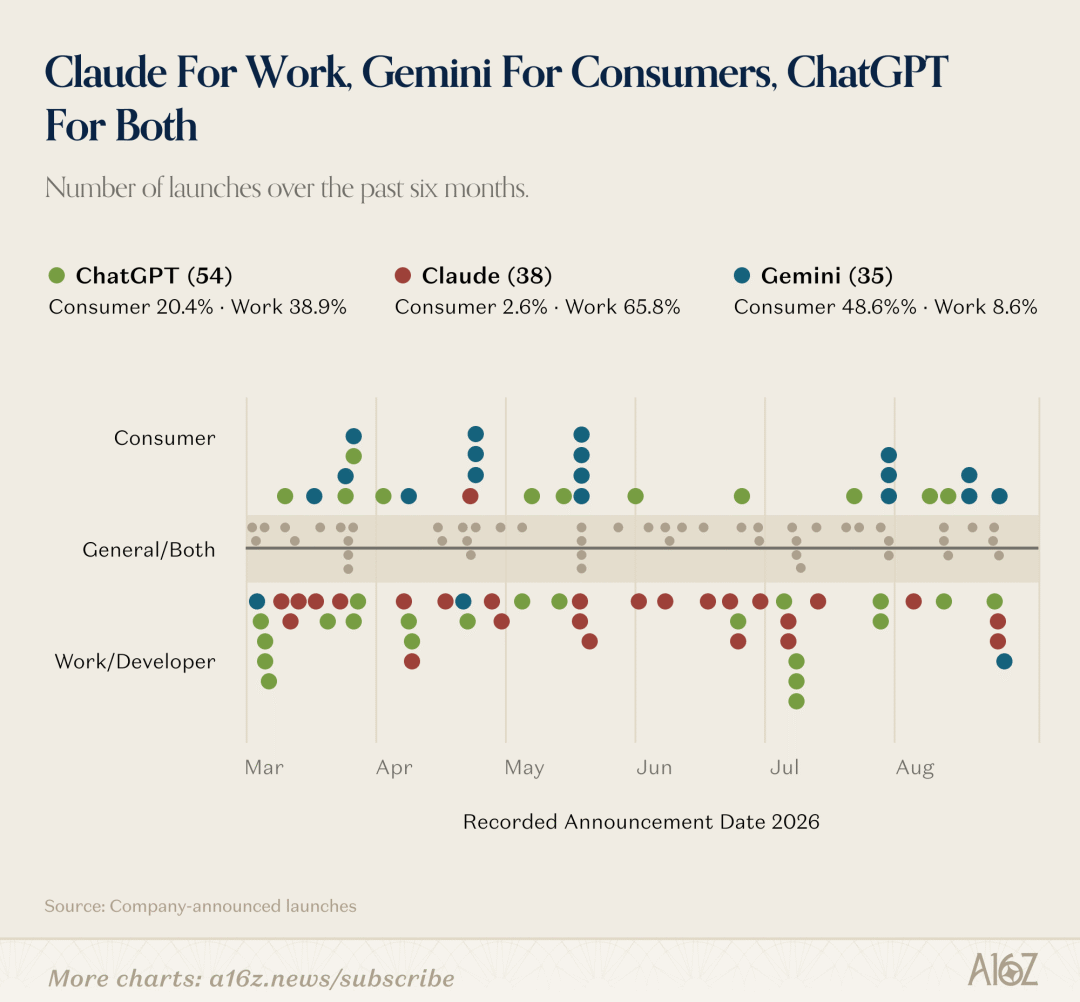
图表:Claude 面向工作,Gemini 面向消费者,ChatGPT 兼顾两者
用户构成的差异,至少部分来自产品方向的不同。过去六个月,Anthropic、Google 和 OpenAI 合计进行了 127 次新发布。Anthropic 几乎将全部精力放在把 AI 用于专业工作和创作的个人用户身上,代表产品包括 Claude Design、Code Review 和 Claude Science;Google 在创意模型上走在前面,推出了 Lyria 3 Pro、Gemini Omni;OpenAI 则同时覆盖企业与消费者,一边推出 ChatGPT Work、Sites、Dots 等企业工具,一边提供 Images 2.0、Health、Personal Finance 和求职等面向个人的功能。
02 花钱最多的 1%,比一半用户花得还多
本期首次加入的付费榜单,使用的是 YipitData 观测到的消费者支出。这些数据只覆盖美国,来自样本群体,并非全量统计,因此不能被理解为各家公司的总收入。但它提供了一个新的观察角度:消费者如何为 AI 付费,以及这些支出集中到了什么程度。
为 AI 付费的人正在增加,但规模仍然有限。8 月,在 YipitData 美国电子收据样本中符合统计条件的消费者里,4.5% 至少拥有 ChatGPT、Gemini、Claude 中一款产品的有效个人付费订阅,一年前这一比例是 2.1%。
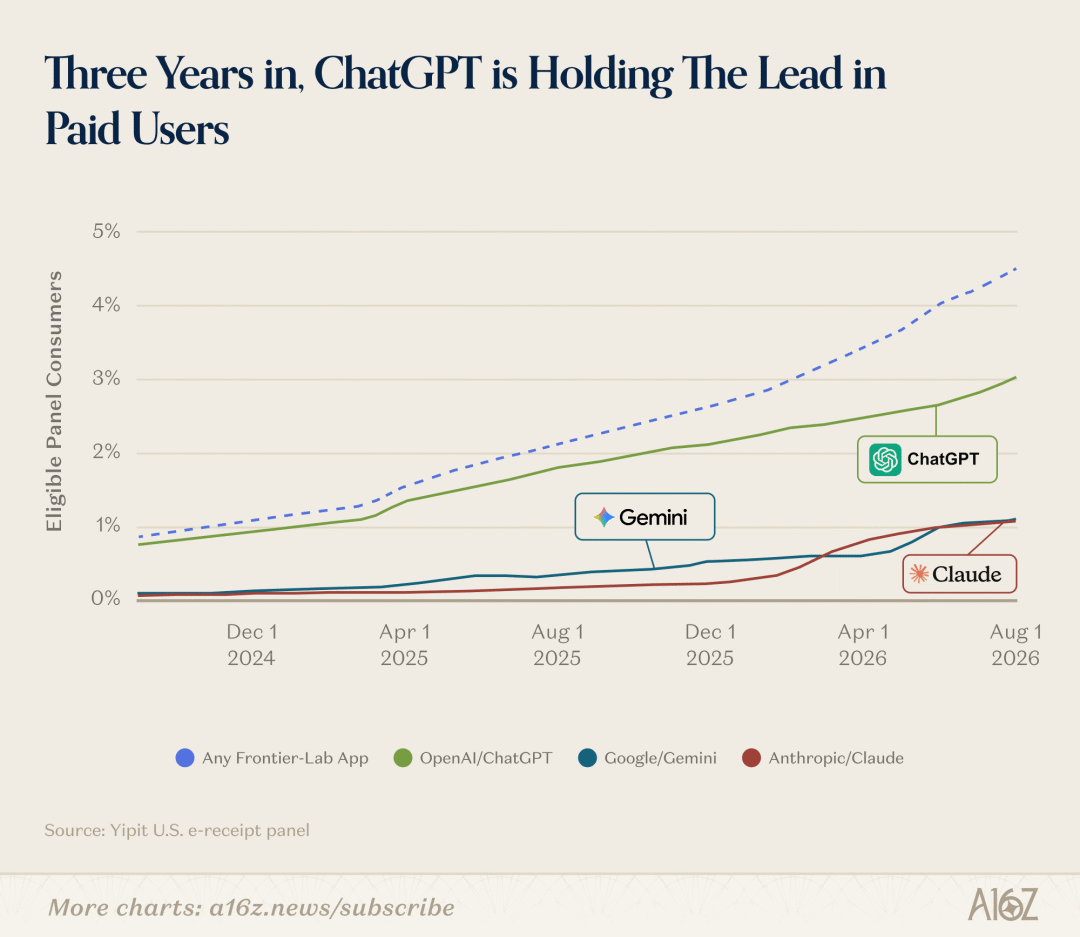
图表:三年过去,ChatGPT 仍在付费用户规模上保持领先
即便在这群数量有限的付费用户内部,支出也呈现出幂律分布。已经为一款 AI 产品付费的用户中,只有 13% 还会为至少另一款 AI 工具付费。支出最高的 1% 用户,贡献了全部观测到的消费者 AI 支出的 19.5%,超过了支出最低的 50% 用户合计贡献的 16.6%。
截至 2026 年 8 月,最能花钱的这 1% 用户,平均每月通过个人银行卡为 AI 支付 903 美元,工作用途的支出可能还要更高。他们的支出还在增长,过去 18 个月增加了 80%。相比之下,AI 付费用户的月支出中位数只有 25 美元,而且随着时间推移几乎没有增长。
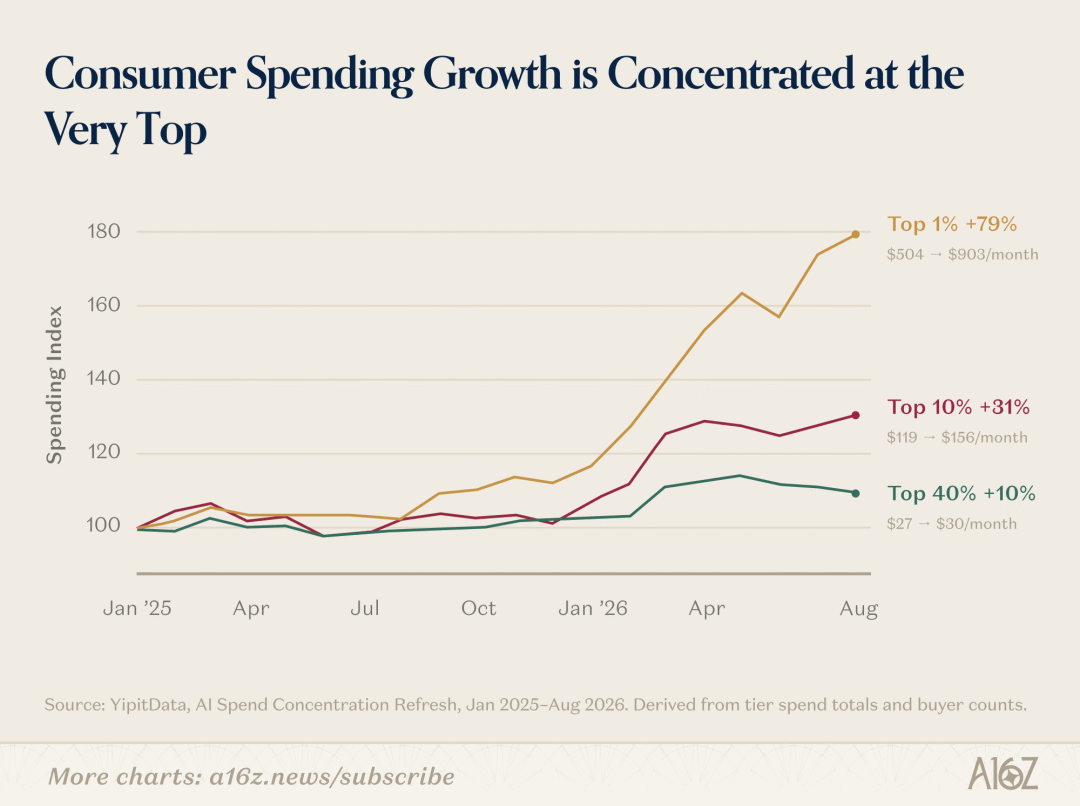
图表:消费者 AI 支出的增长,集中在花钱最多的少数用户身上
这些高支出用户,更接近有生产需求的专业型个人用户:他们购买软件,是为了开发、创作和完成工作。
在样本中,支出最高的 1% 用户购买自动化和产品开发工具的倾向明显高于其他人,包括 n8n、fal、Manus,以及 Nous Research 的 Hermes Agent。他们也更倾向于为 Higgsfield、Figma、HeyGen 等创作工具付费。
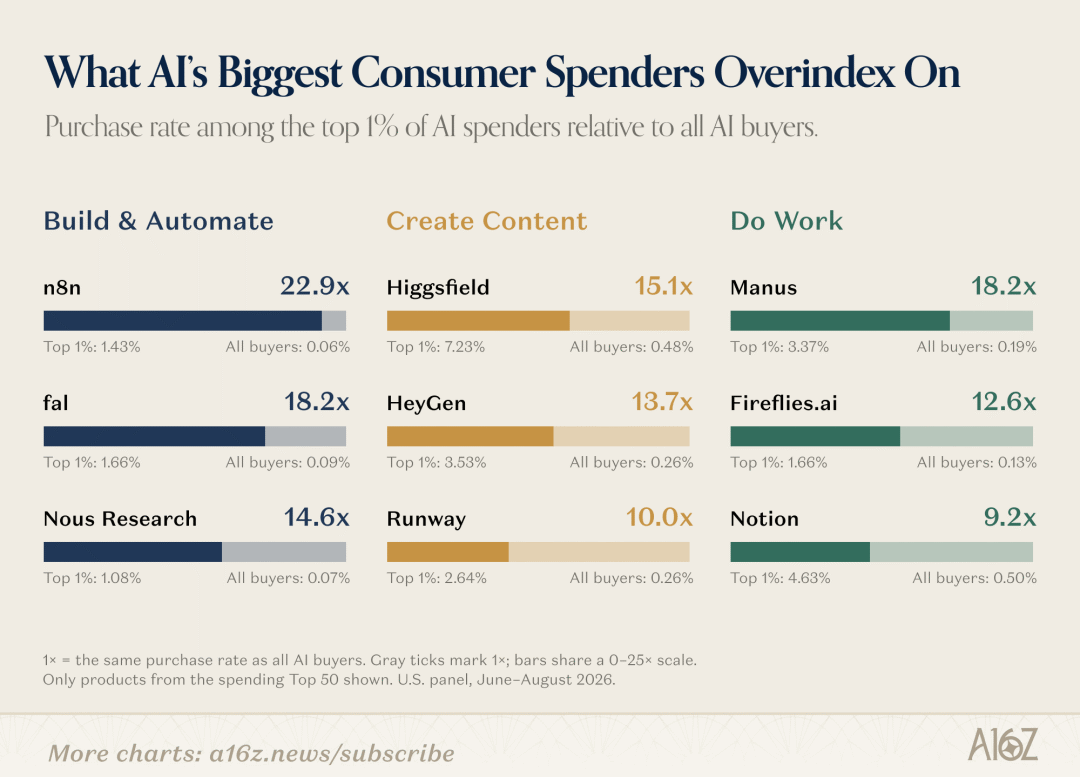
图表:AI 支出最高的消费者,更倾向于购买哪些产品
这也解释了为什么消费者流量与消费者收入之间存在明显差异。在首次发布的支出榜单中,前 50 家厂商里,有 29 家没有出现在我们的网页端或移动端流量榜单上。即使同时出现在两类榜单中,产品的流量排名与支出排名也可能相差很大,取决于它们从重度用户身上获得收入的能力。
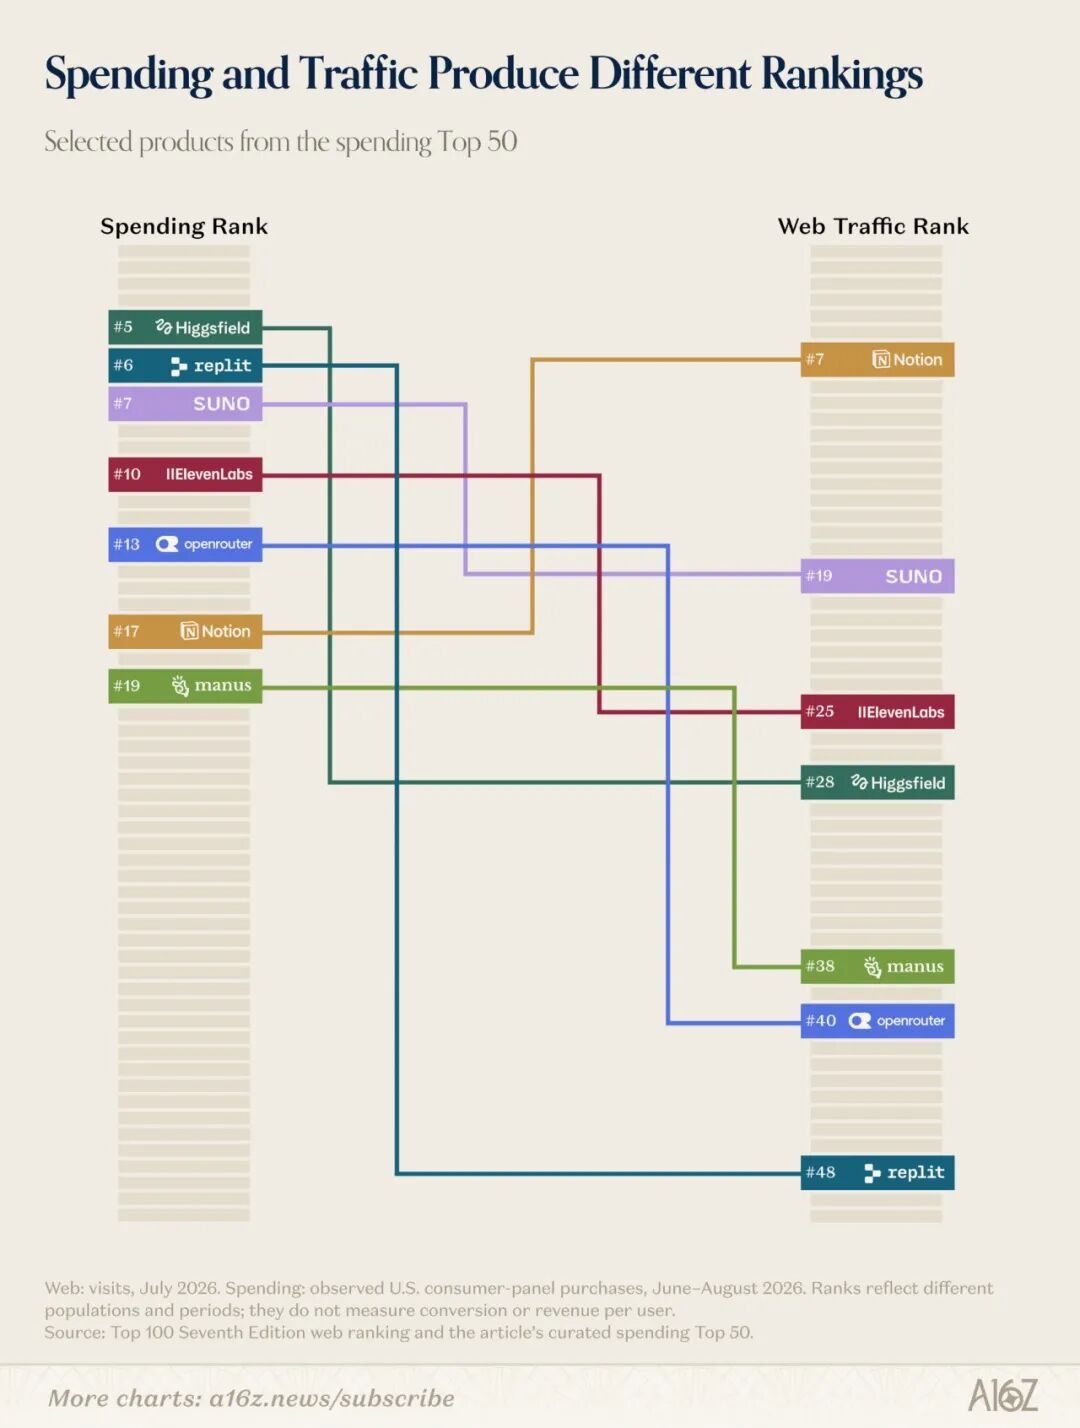
图表:消费者流量与消费者收入之间存在明显差异
只有七款产品同时进入三张榜单,其中 ChatGPT 在每一张榜单上都排名第一。这七款产品包括模型公司提供的 ChatGPT、Claude 和 Suno,AI 原生应用 Perplexity、Photoroom,以及将 AI 引入既有产品的 Canva 和 Notion。
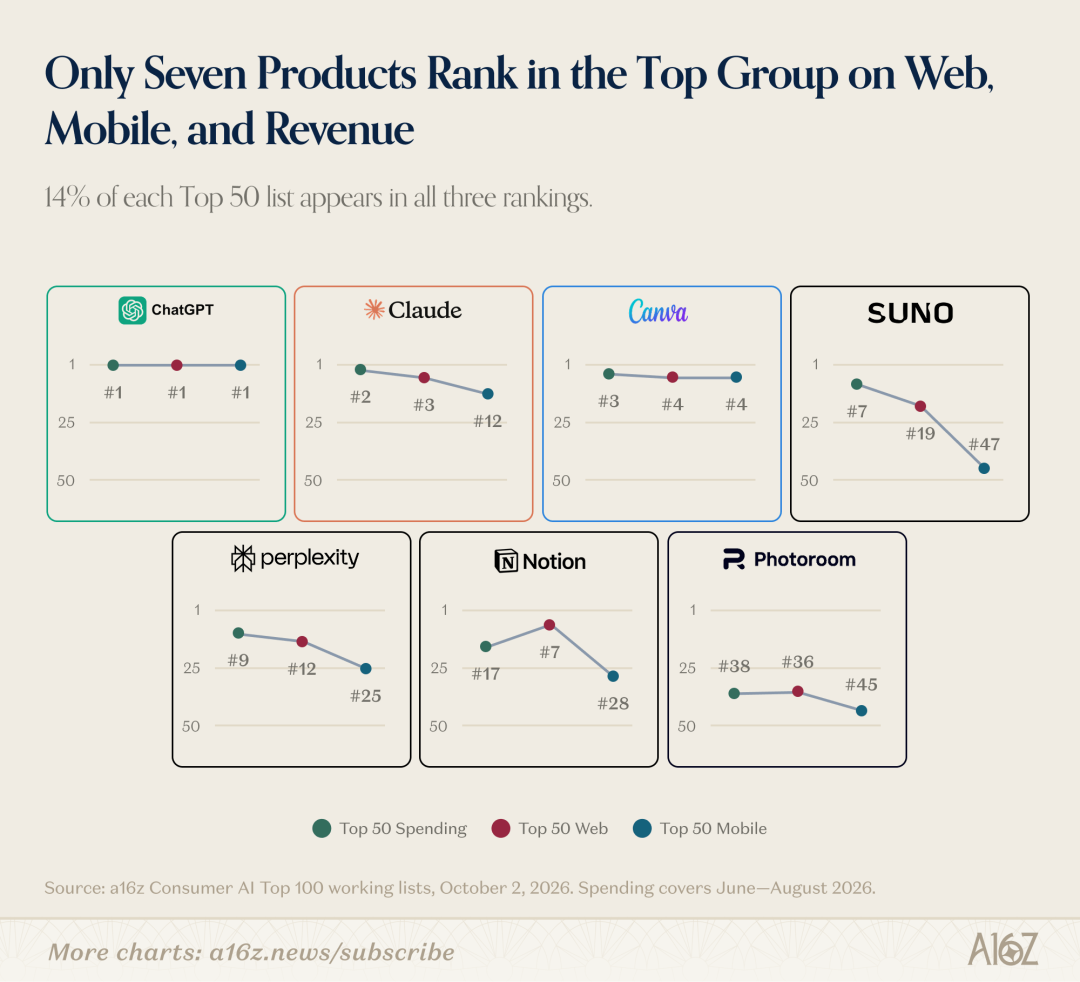
图表:只有七款产品同时进入网页端、移动端与收入榜单
我们预计,随着商业模式变得更加多样,付费人群也会扩大。个人 Agent 尤其有可能通过交易获得收入,让用户无需订阅,也能获得更接近不限量的使用体验。报告后面会进一步讨论这一点。
03 成为你的个人助理,是下一场竞争
今年 3 月,我们曾写道,OpenClaw 这样的 Agent 还无法被大多数消费者使用,但迟早会走到这一步。六个月后,Instinct、Tomo、Poke、Lindy、Town 等面向消费者或专业型个人用户的创业公司 Agent 产品,已经报告拥有数十万用户。大公司也推出了自己的 Agent,包括 Meta 的 Muse、OpenAI 的 Dots 和 xAI 的 Grok Bot。
这些 Agent 大多希望像真人助理一样,随时随地都能被找到:用户可以发消息、发邮件,也可以打电话。眼下最受关注的入口是 iMessage,迅速走红的 Instinct 于 2026 年 8 月在这里上线。此后,DoorDash 等公司也推出了自己的 iMessage Agent,让用户通过发消息完成下单。更偏向专业用户,或聚焦特定消费场景的 Agent,往往还会提供独立的移动端或网页端应用,以支持更深入的使用。
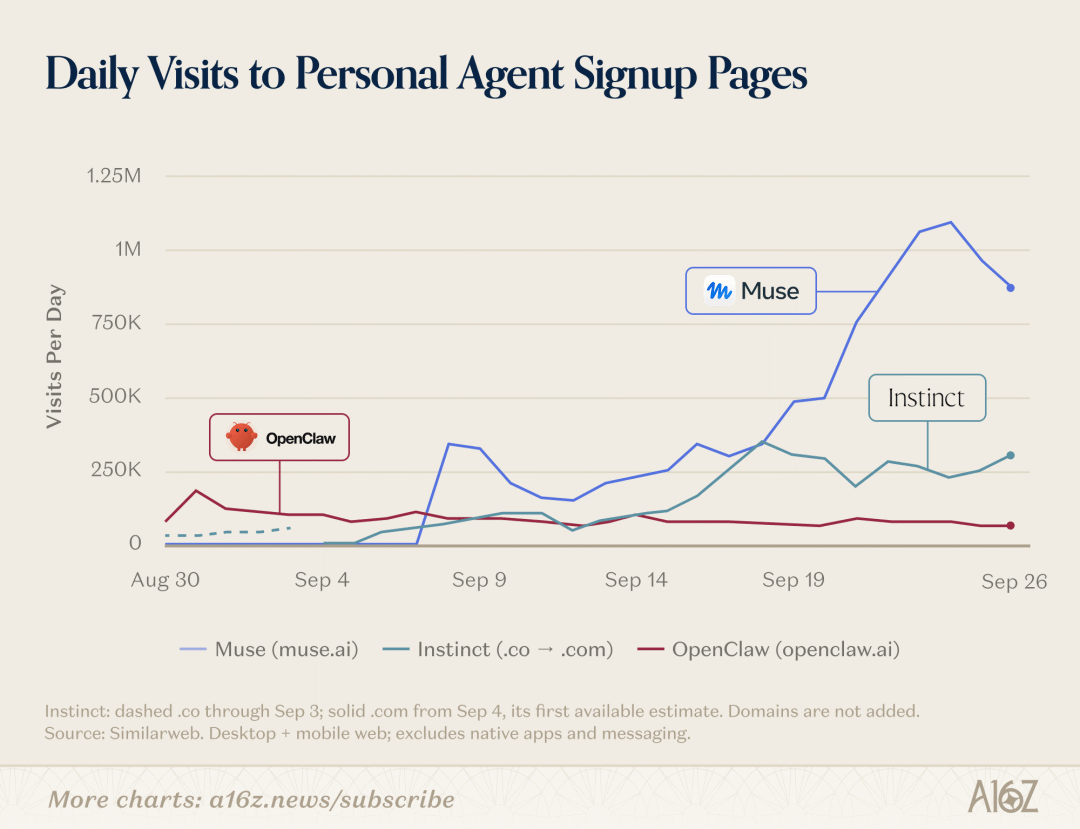
图表:个人 Agent 注册页面的每日访问量
这些 Agent 的早期用户,与支出数据中为 AI 花钱最多的人颇为相似,仍然主要是重度用户。AssistantBenchmark 负责人 David Pawlan 表示,在对七个早期用户群聊的分析中,最常被讨论的 Agent 任务领域,是编程和技术自动化,样本量为 1,502。
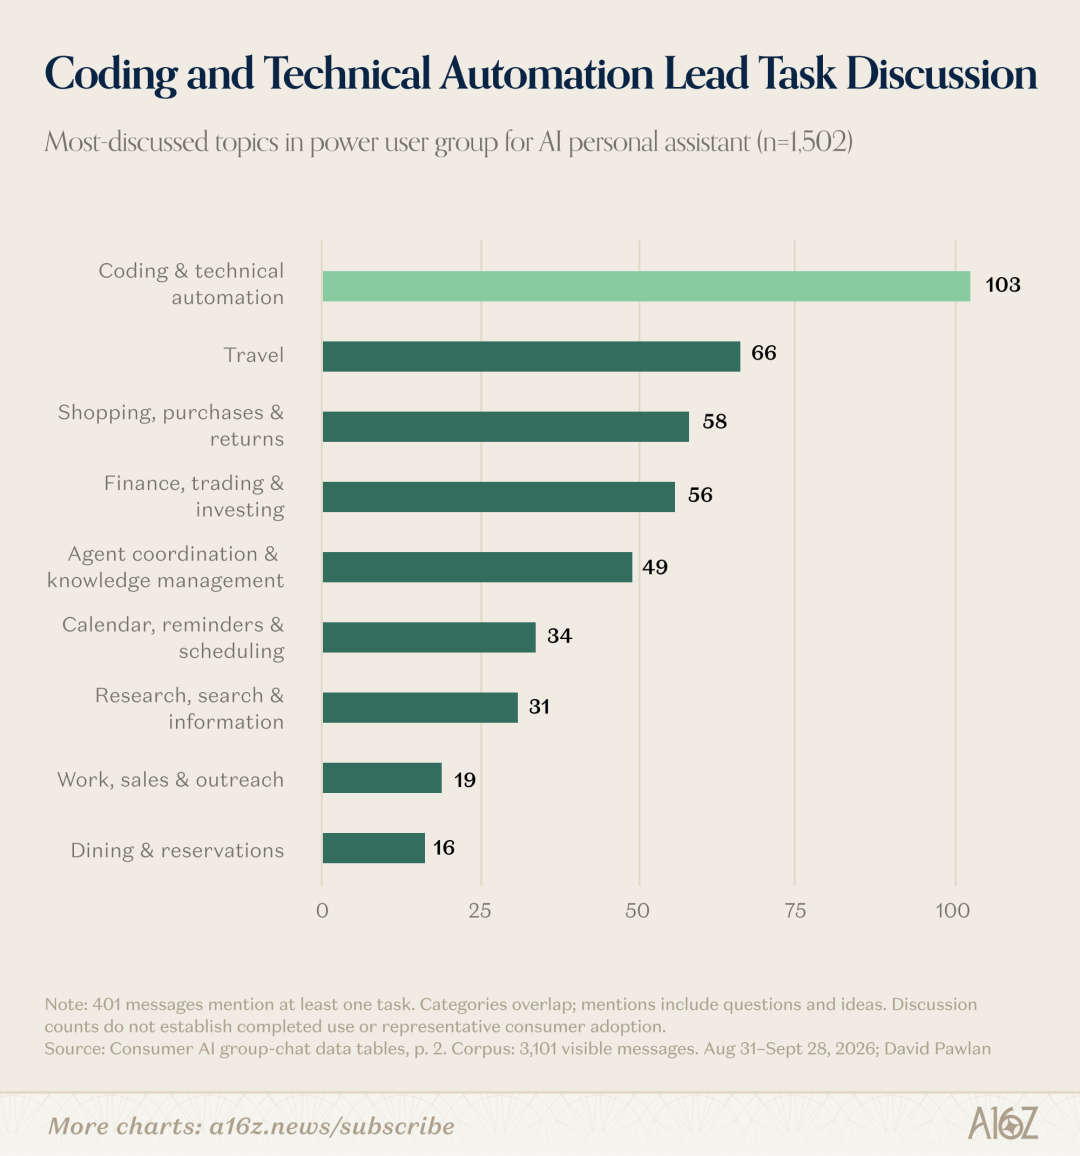
图表:编程和技术自动化,是用户最常讨论的任务领域
Instinct 创始人 Noah Shinn 表示,40% 的用户会在三周内绑定个人信用卡;一旦发生购买,这些用户通过 Instinct 完成的消费,平均每月达到 1,300 美元。他还称,Instinct 当前的年化交易额已经超过 10 亿美元,其中一半来自旅行。
当 Agent 开始带来可观的流量和收入,平台也开始作出选择。亚马逊在不到两周内切断了 Meta Muse 的访问权限,而 Shopify、Instacart、OpenTable、Expedia、Ticketmaster、Plaid 等公司则已经签署官方集成合作协议。
专业型个人用户正在尝试 Grok Bot、OpenAI 的 Dot 和 Town。但截至 9 月底,消费市场最受关注的竞争已经发生在 Instinct 与 Muse 之间。Instinct 由前 Sierra 研究员 Noah Shinn 创办,据报道,在仍实行邀请制的情况下,它从 8 月底到 9 月初,用三周时间突破了 10 万用户。
Meta 于 9 月 9 日推出 Muse,这款个人 Agent 可以在浏览器、桌面应用、移动应用和 WhatsApp 中运行。据报道,它在上线第一周就达到了 25 万日活跃用户,不到一个月下载量突破 500 万,速度超过 ChatGPT 和 Claude。目前,Muse 仍然只在美国和加拿大开放。
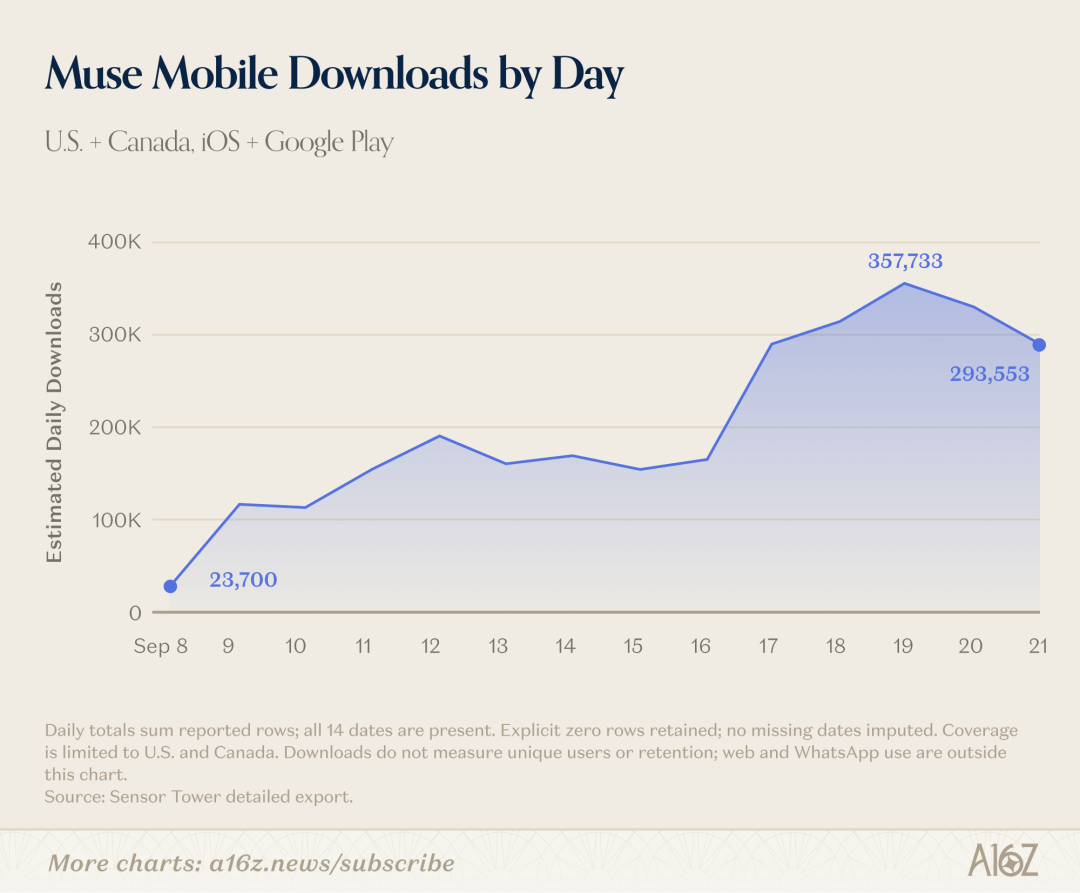
图表:Muse 移动应用的每日下载量
不过,和所有新消费产品一样,Muse 首先需要争取的,仍然是那些对它兴趣不大的人。它的早期增长,与 Meta 当年推出 Threads 时相比还有很大差距:在同样的美国和加拿大市场,Threads 上线后的前 22 天,下载量就超过了 1,500 万。
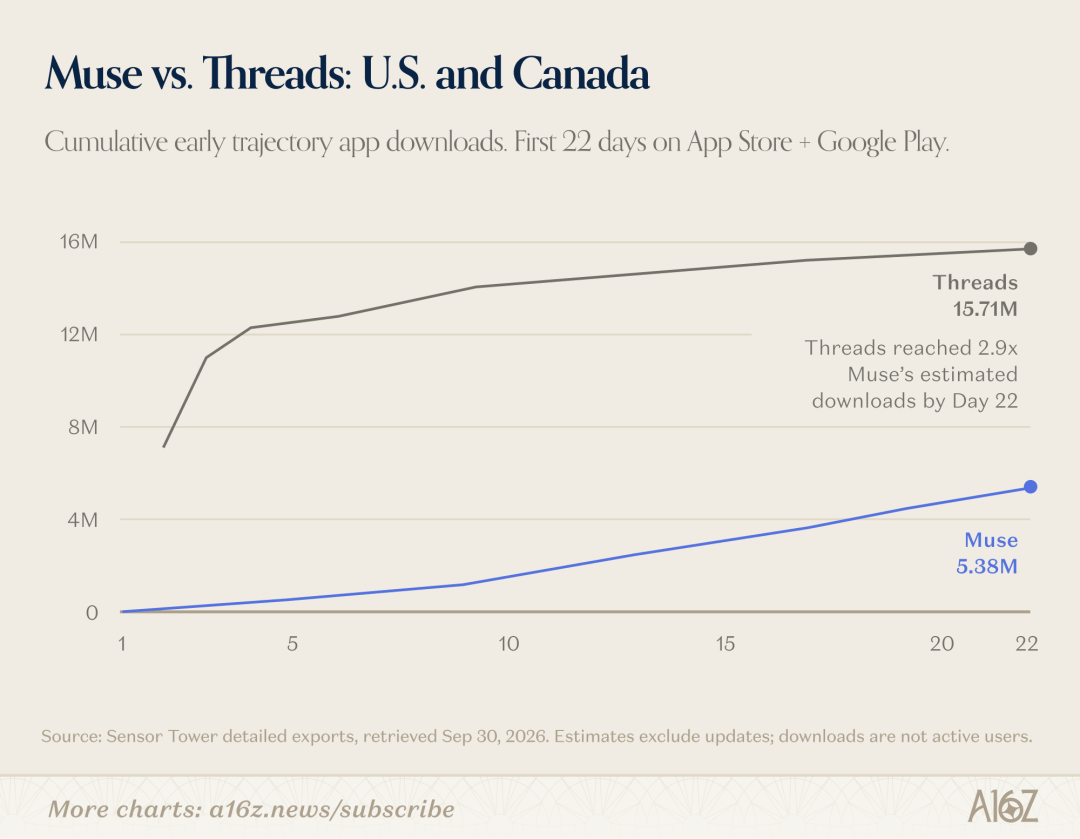
图表:Muse 与 Threads 在美国和加拿大的表现对比
04 大公司已经入场,创业公司的机会在哪里
上一期榜单中,我们扩大了入选范围,将生成式 AI 已经成为核心体验的成熟产品也纳入评选。
如今,这些产品已经占据显著位置:Canva 和 Notion 进入网页端前十,Figma 进入前十五。Superhuman,原名 Grammarly,一直位于网页端榜单的前半段,首次进入支出榜单就排到了第四。仅 Google 一家,就有 Gemini、NotebookLM、AI Studio、Labs 和 Antigravity 五款产品进入网页端榜单。
其中一些产品,可能主要起到帮助消费者了解 AI 的作用,用户在需要更深入使用时,仍然会转向 AI 原生产品。但另一些产品,已经对新进入者构成了长期威胁。